
Facture électronique : calendrier 2026-2027, choix de plateforme, formats et reporting TVA. Découvrez ce que votre entreprise doit anticiper dès maintenant.
La réforme de la facture électronique approche et concerne toutes les entreprises assujetties à la TVA. Dès 2026, les règles de facturation évolueront profondément avec l’obligation d’émettre et de recevoir des factures électroniques via des plateformes agréées. Anticiper cette transformation devient donc stratégique pour éviter les blocages administratifs, les erreurs fiscales et la désorganisation interne. Selon les informations publiées par l’administration française, les entreprises doivent se préparer non seulement aux nouvelles obligations techniques mais aussi à une réorganisation complète de leurs processus de facturation.
À retenir :
- Toutes les entreprises devront recevoir des factures électroniques dès septembre 2026 ;
- L’émission deviendra obligatoire pour toutes au plus tard en septembre 2027 ;
- Le choix d’une plateforme et l’adaptation des outils internes sont essentiels ;
- Les données de facturation et le reporting de TVA devront être structurés et fiables.
Pourquoi vous préparer dès maintenant à la réforme de la facturation ?
La réforme de la facturation électronique ne se limite pas à remplacer un PDF par un document numérique. Elle transforme profondément la manière dont les entreprises gèrent leurs flux financiers et leurs obligations fiscales. Dans ce contexte, se préparer à la facturation électronique obligatoire devient une étape stratégique pour toute organisation souhaitant éviter les blocages administratifs et techniques au moment de l’entrée en vigueur de la réforme.
Selon le portail officiel de l’administration, toutes les entreprises devront être capables de recevoir des factures électroniques dès le 1er septembre 2026. Dans le même temps, les grandes entreprises et les ETI devront déjà être capables d’émettre leurs factures dans ce format. Les PME, TPE et micro-entrepreneurs auront jusqu’au 1er septembre 2027 pour se conformer à l’obligation d’émission. Ce calendrier peut sembler lointain. Pourtant, la mise en conformité nécessite souvent plusieurs mois de préparation. Beaucoup d’entreprises doivent en effet revoir leurs logiciels, leurs processus de validation interne ou encore leur organisation comptable.
Selon les experts en dématérialisation comptable, la principale difficulté n’est pas technique mais organisationnelle. Une facture électronique implique des données structurées, vérifiables et transmises automatiquement à l’administration fiscale. Un dirigeant de PME industrielle confiait récemment lors d’un atelier professionnel : « Nous pensions que la facture électronique serait simplement un PDF envoyé différemment. En réalité, cela nous a obligés à revoir toute notre chaîne de facturation. » Selon plusieurs cabinets spécialisés, les entreprises qui anticipent tôt la réforme réduisent considérablement les risques de blocage lors de la bascule.
Choisir entre plateforme agréée (PA) et portail public : quels critères s’appliquent ?
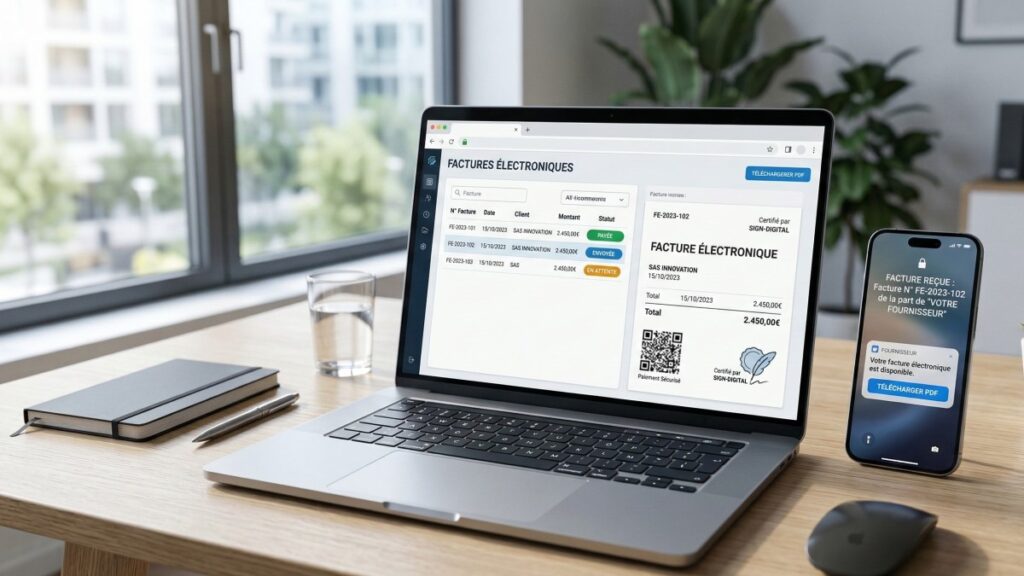
La réforme impose l’utilisation d’une plateforme pour transmettre et recevoir les factures électroniques. Deux solutions existent. La première est le portail public de facturation (PPF), mis en place par l’État. Ce portail centralise certaines données et gère l’annuaire des entreprises. La seconde option consiste à passer par une plateforme agréée (PA). Ces plateformes privées, certifiées par l’administration, permettent d’émettre, de recevoir et de transmettre les factures tout en communiquant les informations fiscales nécessaires. Selon les analyses d’experts-comptables, la majorité des entreprises devrait utiliser une plateforme connectée à leur logiciel de gestion ou à leur ERP.
Plusieurs critères doivent donc guider votre choix :
- compatibilité avec votre logiciel de facturation ;
- capacité d’automatisation des flux comptables ;
- gestion du reporting fiscal ;
- sécurité et archivage des données ;
- accompagnement technique proposé.
Selon les spécialistes de la transformation digitale financière, les entreprises qui disposent déjà d’un ERP privilégient souvent une PA intégrée, car elle permet de conserver un système de gestion centralisé. À l’inverse, les structures plus petites peuvent se tourner vers des solutions plus simples connectées à leur logiciel de facturation.
Comment adapter vos flux de données et assurer le reporting de TVA ?
L’un des changements majeurs de la réforme concerne la structuration des données. Les factures devront être transmises dans des formats normalisés tels que Factur-X, UBL ou CII. Ces formats contiennent non seulement une représentation visuelle de la facture, mais aussi des données structurées lisibles automatiquement par les systèmes informatiques. Selon les experts en dématérialisation comptable, cela impose aux entreprises de cartographier précisément leurs informations de facturation.
Plusieurs éléments doivent être vérifiés :
- taux et régimes de TVA ;
- informations clients et fournisseurs ;
- conditions de paiement ;
- acomptes et facturation récurrente ;
- mentions obligatoires.
Ce travail de cartographie est essentiel pour garantir que les données transmises à l’administration fiscale sont correctes. La réforme introduit également un mécanisme appelé e-reporting. Il concerne notamment certaines transactions B2C ou internationales qui devront être déclarées via les plateformes de facturation. Selon plusieurs cabinets d’expertise comptable, les entreprises doivent donc anticiper une évolution de leurs outils de gestion afin d’automatiser ce reporting fiscal.
Un responsable administratif dans une PME de services expliquait récemment lors d’une formation : « Le plus gros travail a été de nettoyer nos données clients et nos taux de TVA. Sans cela, aucune automatisation n’était possible. » Selon les spécialistes de la transformation numérique financière, cette étape de fiabilisation des données est souvent la clé d’une transition réussie vers la facturation électronique.
Tableau de synthèse : les grandes étapes de préparation
| Étape | Objectif | Actions principales |
|---|---|---|
| Comprendre la réforme | Anticiper les obligations | Étudier le calendrier et les règles fiscales |
| Choisir une plateforme | Garantir la transmission des factures | Comparer PPF et Plateformes Agréées |
| Vérifier les logiciels | Assurer la compatibilité | Tester ERP, CRM et outils comptables |
| Structurer les données | Préparer la facture électronique | Cartographier TVA et informations clients |
| Former les équipes | Sécuriser la transition | Former comptabilité, ADV et direction |
Une transformation qui dépasse la simple facture
La facture électronique s’inscrit dans une transformation plus large de la gestion financière des entreprises. Elle vise à améliorer la transparence fiscale, réduire la fraude à la TVA et automatiser les échanges comptables entre entreprises. Selon l’administration fiscale, cette réforme permettra également de moderniser les processus de gestion financière et de réduire les délais de traitement des factures.
Pour les entreprises, l’enjeu est donc double : respecter une obligation réglementaire et transformer leurs pratiques de gestion. Les organisations qui anticipent dès aujourd’hui cette évolution disposent d’un avantage : elles peuvent adapter leurs outils progressivement et former leurs équipes sans pression. Et vous, votre entreprise est-elle déjà prête à basculer vers la facture électronique ou la réforme reste-t-elle encore floue dans votre organisation ?





